

算力红利与债务焦虑:CoreWeave卡在了灰色博弈地带
lyric | 2026-11-04 22:32
【数据猿导读】 2026年第二季度,CoreWeave营收达到25.75亿美元,积压订单约1040亿美元。公司随后披露,第三季度初又新增超过250亿美元的净客户承诺。不过,这些订单仍需经过算力交付和服务可用等环节,才能逐步转化为收入。需求旺盛、订单增长,并不意味着现金已经到账。
作者:lyric / 数智猿
责编:陆易斯 / 数智猿
AI算力需求仍在增长。穆迪报告测算,未来五年至少有3万亿美元将流入数据中心相关投资。头部算力服务商CoreWeave不仅身处这一增长赛道,还握有OpenAI、微软、Meta等科技巨头的大额长期合同。作为英伟达重要股东支持的上市公司,CoreWeave看起来正处于AI算力扩张的受益位置,但资本市场却有另一种判断:投资者开始警惕火热订单背后的偿债压力与信用风险。
2026年第二季度,CoreWeave营收达到25.75亿美元,积压订单约1040亿美元。公司随后披露,第三季度初又新增超过250亿美元的净客户承诺。不过,这些订单仍需经过算力交付和服务可用等环节,才能逐步转化为收入。需求旺盛、订单增长,并不意味着现金已经到账。
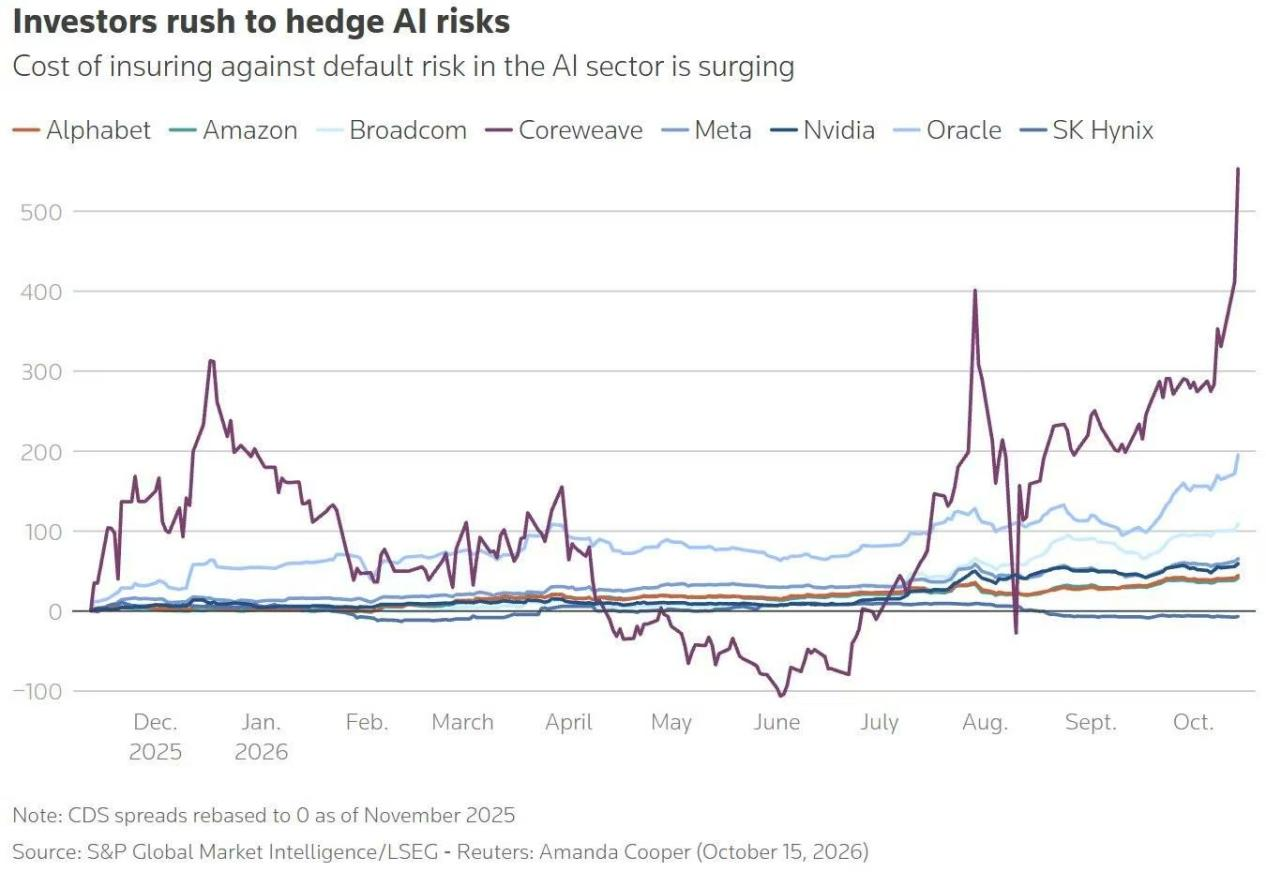
10月中旬,债券市场对这家AI云服务商的态度出现明显变化:CoreWeave一笔6月发行、发行收益率为9.675%的债券,二级市场收益率一度升至15%;五年期信用违约互换(CDS)利差也突破1100个基点。订单持续增长,为什么债权人反而提高了风险定价?
CoreWeave
一个专门买算力豪宅的二房东
CoreWeave于2017年成立,早期核心业务是搭建以太坊挖矿基础设施,之后完成业务转型,为人工智能训练和推理提供计算资源。它采购英伟达GPU、建设数据中心,再向大模型公司和企业客户提供算力,以及网络、存储和运维等配套服务。数据猿在该公司上市前就对其进行了分析,详见:AI算力倾覆者CoreWeave的华丽逆袭,还是微软、OpenAI与英伟达的三角豪赌。
如果用房产行业作比喻,高端GPU算力像稀缺物业,英伟达是关键设备供应商,OpenAI、微软、Meta等企业是需要算力的租户,而CoreWeave承担采购、建设和运营,再按算力规格和使用时长收费。不过,它并非简单转租GPU,还要承担数据中心、电力、网络和平台运维等一系列基础设施投入。
为支撑这些投入,CoreWeave 形成了多层次融资路径:先锁定大客户的长期算力合同,再拿着这份确定的未来现金流、搭配GPU资产作为抵押,撬动专项债务贷款,同时辅以股权、可转债等方式募资。拿到融资后,公司采购GPU服务器、建设机房并部署网络,完成已签约订单的交付,再通过客户付款回收资金。客户合同为融资提供了未来收入预期,但合同本身并不等于已经到账的现金。

Coreweave商业模式示意,来源:数智猿AI制图
算力二房东背后的债务困局
“订单前置、举债投入、交付后回款”的模式,让CoreWeave在需求增长时获得了快速扩张的机会,也使它对外部融资、资产价值和项目交付进度更加敏感。
市场担忧首先反映在债券和CDS定价上。据路透社等媒体报道,10月中旬,CoreWeave五年期CDS利差一度突破1100个基点;公司2031年到期债券收益率一度升至约16%,随后回落至约14%。路透社次日进一步指出,公司6月发行的一笔债券,发行收益率为9.675%,二级市场收益率本周一度升至15%。债券价格下跌、收益率上升,说明投资者要求更高回报来承担其信用风险。
CDS是用于对冲信用事件风险的金融合约,利差上升意味着市场提高了对违约风险的定价。相比之下,信用资质较好的投资级企业,CDS利差通常处于较低水平。CoreWeave超过1100个基点的报价,反映出市场对其信用风险的担忧已经显著上升。CDS利差本身不会直接改变现有贷款利率,但如果高风险定价持续,可能影响公司后续发债、再融资和贷款谈判的条件,进一步增加融资压力。
来源:智通财经
与此同时,公司面临多重经营压力。
首先是客户集中度风险,CoreWeave营收高度集中在少数头部客户,据公司披露,仅微软在2025年贡献了CoreWeave约67%的收入。但目前微软、谷歌、Meta等大客户都在持续自建算力集群,这意味着在承接外部需求的同时,仍需要面对客户集中度以及大客户自建能力变化带来的长期不确定性。
其次,算力租赁赛道涌入大量新玩家,竞争正在增加,未来租赁价格、利用率和项目回报可能面临压力;再加之公司GPU供应高度依赖英伟达,GPU配额收紧、新一代芯片迭代等,这些因素都会快速造成存量硬件大幅贬值。
资产更新也会影响这套模式的稳定性。GPU迭代速度较快,而数据中心、电力接入和冷却系统的投入回收周期较长。新一代芯片推出后,旧一代GPU并不会立即失去价值,但其租赁价格、使用率和抵押估值可能受到影响。若设备产生的现金流不足以覆盖融资成本,或者旧设备残值低于预期,资产抵押融资的安全边际就会收窄。
CoreWeave明知这种经营模式伴随着风险,却仍不得不继续借钱扩产。普通租房二房东,往往可以先付一部分定金,收取租客押金后再补齐房款。但CoreWeave的算力租赁生意恰好相反:英伟达的“算力豪宅”不能长期赊账,采购GPU、服务器和交换机,都需要提前投入巨额资金。机房土建、电力接入、冷却系统改造,也必须在租客入驻之前完成。客户签下的是数年期长租合同,未来两到三年按月支付租金。也就是说,CoreWeave手里握着一摞长期租金欠条,却要在今天一次性付清买房和装修的全款。
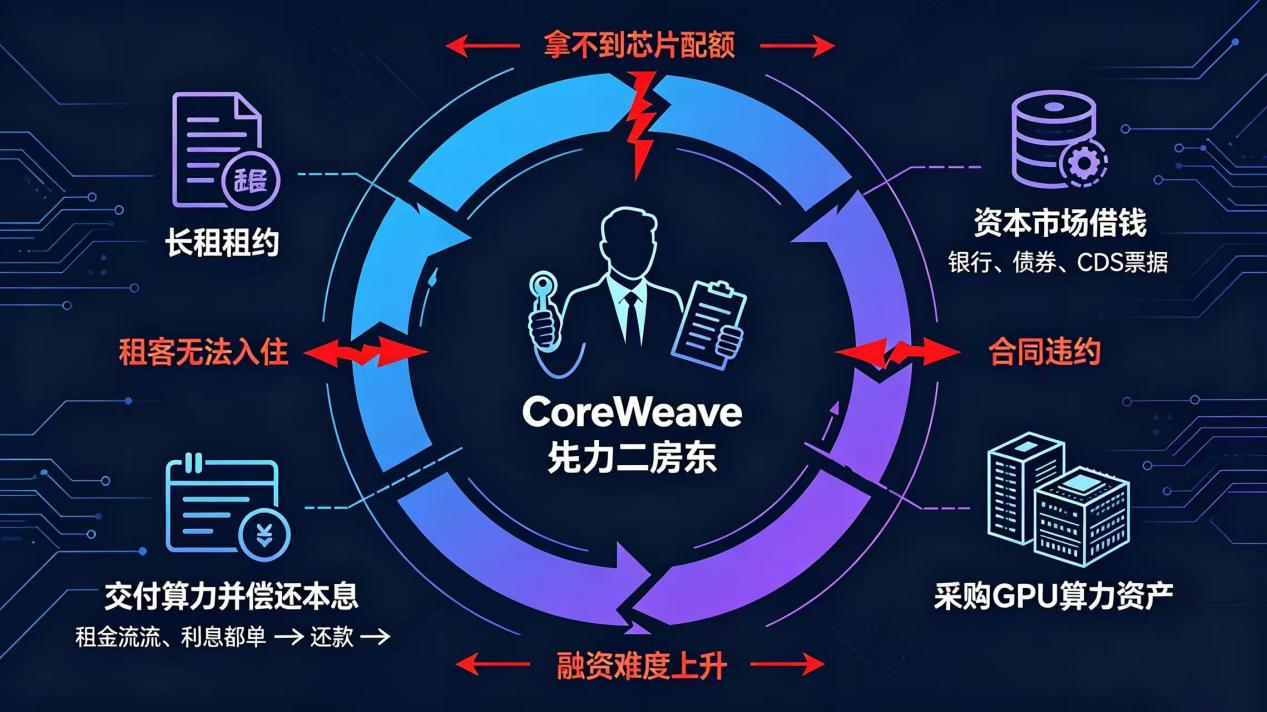
由此,公司形成了一套难以中断的循环:拿着已经签下的长租租约做信用背书,去向资本市场借钱,购买下一批 GPU 算力资产,再用后续收到的租金,去偿还这笔融资的利息和本金。如果停止融资,扩产和采购就会受到限制,抢不到足够的“算力豪宅”,已经签约的租客没法入住,就要面对合同违约。公司将面临履约风险。一旦因此失去大客户,后续融资和获取芯片资源的难度也会进一步增加。
Coreweave的二房东模式风险在哪里,来源:数智猿AI制图
订单越多
CoreWeave为什么越需要借钱?
问题的关键在于,订单兑现与资金投入之间存在时间差。旺盛的需求和在手订单,代表未来收入有了相对明确的来源,但并不能直接解决当期的资金需求。CoreWeave面临的信用风险,恰恰来自前置且刚性的资本开支,以及支撑扩张所形成的债务结构。
AI算力需求解决了“有没有租客”的问题,却无法抵消算力租赁模式本身的资金压力。订单越多,意味着未来需要交付的算力规模越大,GPU采购、服务器部署和数据中心建设等前期投入也随之增加。为了赶上交付进度,公司不得不继续融资,订单增长与债务扩张因此紧密关联。随着融资规模扩大,利息支出也持续增加。2026年第二季度,CoreWeave单季利息支出就达到6.4亿美元。
从实际经营情况看,客户回款仍难以覆盖大规模基础设施投入。公司需要依靠新增融资和后续客户付款,支撑设备采购、数据中心建设以及既有债务偿付。一旦融资条件收紧,或者客户回款与项目交付出现延迟,资金链就可能承受更大压力。
更重要的是,前面提到了CoreWeave的循环模式,从根本上来讲这场生意就像一串首尾咬合的多米诺骨牌,前一环的资金、合约、芯片交付顺利落地,才能推动下一环继续运转,任何一个节点卡住,都可能影响后续扩张和客户履约,进而传导至融资和经营环节。
订单规模也需要结合兑现条件来看。公司披露的积压订单,包含剩余履约义务,以及根据已承诺客户合同预计未来确认的其他收入;相关收入仍取决于服务交付和可用性等条件。公司还表示,第三季度初新增超过250亿美元净客户承诺,这部分并未计入二季度末的积压订单。尽管订单规模反映了未来需求预期,但不能直接视为当期现金、确定利润或无条件的偿债保障。
简单来说,需求只是创造了业务机会,却消除不了“先大额举债投入、再靠未来租金慢慢还债”这套模式自带的脆弱性。
一家公司的信用危机
是整个行业的温度计
CoreWeave并非个案,华尔街把这类独立算力租赁商统称为Neocloud(新云)。同为英伟达生态内的 Nebius,也同步迎来债市与估值层面的重新审视,只是它扩张节奏保守、现金储备更充裕,风险信号相对温和。IREN、从加密算力转型AI赛道的TeraWulf,也受到债券市场关注,投资者开始更加重视其客户合同的稳定性和债务偿付能力。
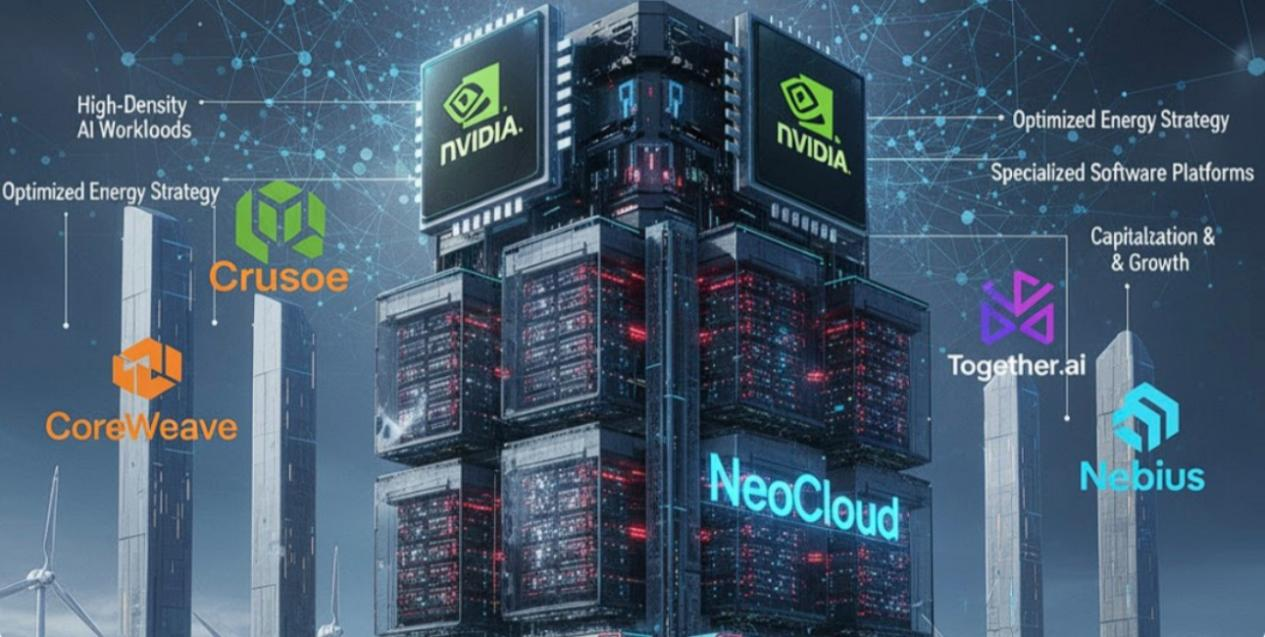
来源:腾讯云计算
市场对CoreWeave的风险担忧,扩散成整个赛道的信任重估。长期算力订单仍然重要,但投资者正在进一步审视订单背后的履约条件、客户信用、杠杆水平和实际现金流。对于这类企业而言,订单规模已经不足以单独支撑估值和融资预期,现金储备、杠杆水平、客户集中度、租约质量以及实际回款能力,都成为衡量经营风险的重要指标。
这也意味着,Neocloud行业的扩张逻辑正在受到检验。AI算力的长期需求仍然存在,但前置的巨额资本投入、持续增加的债务本息,以及GPU技术迭代带来的资产折旧和残值风险,都让企业必须更加谨慎地安排扩张节奏。市场关注的重点,正在从谁能拿到更多订单,转向谁能以更合理的资金成本完成算力交付,并持续获得经营回报。
不过,CoreWeave并没有因此停止扩张。10月27日,公司宣布在丹麦哥本哈根部署新的算力容量,依托atNorth的数据中心,规划IT容量为22.5MW,与此同时,公司还在推进全球AI网络建设,将业务覆盖延伸至中东和亚太地区。这些布局说明,CoreWeave仍在推进全球市场扩张,但也意味着基础设施建设和网络部署需要继续投入资金。扩张可以带来新的收入机会,却不能自动缓解债务压力,新增算力能否及时投入使用、转化为收入,变得更加重要。
这场博弈的核心矛盾并没有改变:远期订单可以支撑营收预期,却无法直接填补当期资本开支;GPU和数据中心可以成为融资资产,其价值却受到技术迭代、设备利用率和未来残值的影响。对于CoreWeave及其他Neocloud企业而言,能否让算力按期交付、资产持续产生收入,并让经营现金流逐步覆盖扩张投入和债务偿付,才是这套模式能否持续运转的关键。
来源:数智猿


我要评论
不容错过的资讯



大家都在搜


